


Построчное заполнение формы 910.00 в 2025 году
- 952197
-
ID: -
Date: 20:10:2026
-
<неавторизован>

Вашим коллегам были интересны эти материалы в этом году:
Налогоплательщики, работающие по специальному налоговому режиму на основе упрощенной декларации, отчитываются по своей деятельности, представляя в уполномоченные органы ФНО 910.00 «Упрощенная декларация для субъектов малого бизнеса». Как заполнить, на какие моменты необходимо обратить внимание, расскажем в статье.
Что изменилось в форме 910.00 за 2025 год
На 2025 год форма 910.00 и правила по ее заполнению, утверждены Приказом от 20 января 2020 года № 39 (с учетом внесенных изменений, приложение 131 и 132).
Форма 910.00 и Правила по ее заполнению не менялись, в 2025 году декларация заполняется так же, как и в предыдущем, 2024 году. Единственным отличием в заполнении налоговой формы является то, что с 01.01.2025 года введены социальные отчисления физических лиц с доходов, получаемых по договорам ГПХ, предметом которых является выполнение работ (оказание услуг). При этом изменений в форму не вносилось, для отражения СО по ГПХ используются существующие строки формы 910.00.
10.04.2025 года был обновлен шаблон ИС СОНО для ФНО 910.00, в котором в форматно-логический контроль при заполнении строки 910.00.009 ФНО 910.00 за 2025 год внесены изменения, а именно СО по ГПХ исключены из расчета суммы социального налога к уплате в бюджет.
-
Обновлен шаблон ИС СОНО для ФНО 910.00 (от 10 апреля 2025
года)
- Как отправить ФНО 910.00 без учета СО по ГПХ в строке 910.00.009?
- социальные отчисления - 5% (п. 1 ст. 244 Социального кодекса РК);
- ОПВР - 2,5% (п.1 ст. 251 Социального кодекса РК);
- единый платеж - 23,8% (п.1 ст. 776-3 НК РК).
Законом РК № 208-VІIІ от 15.07.2025 года внесены важные изменения в действующий Налоговый кодекс РК, часть норм введены ретроспективно с 01.01.2025 года:
-
введен новый налоговый вычет по социальным отчислениям с доходов по договорам ГПХ;
-
изменены размеры вычета для многодетных семей;
-
уточнен порядок применения предварительной суммы прочих вычетов;
-
уточнен порядок определения дохода для физических лиц, работающих по договорам ГПХ;
-
внесены изменения в п. 2 ст. 319 НК РК (изменения в перечне доходов, не рассматриваемых в качестве дохода физического лица) и ст. 341 НК РК (корректировки дохода).
Подробнее с изменениями можно ознакомиться в материале Ретроспективные изменения в Налоговом Кодексе 2025 года (изменение налоговых вычетов по ИПН, НДС методом зачета и прочие изменения).
Эти изменения необходимо учитывать при составлении формы 910.00 в 2025 году.
- Налоги и платежи ИП в 2025 году (ОУР, СНР)
-
Как изменились расчеты ИП в 2025 году (патент, упрощенка,
фиксированный вычет, розничный налог, ОУР)
-
Упрощенная декларация: основные отличия при заполнении формы 910.00
юридическими лицами (ТОО) и индивидуальными предпринимателями
(ИП)
-
Как в форме 910.00 отразить СО по ГПХ в 2025 году? (разъяснение КГД
МФ РК)
-
Как отправить ФНО 910.00 без учета СО по ГПХ в строке
910.00.009?
- Как в форме 910.00 отразить вычеты для многодетных семей, СО по ГПХ и предварительную сумму прочих вычетов (разъяснение КГД от 06.08.2025 года)
- Ретроспективные изменения в Налоговый кодекс РК 2025 года (отмена новых вычетов по ИПН в соответствии с Законом РК №208-VIII от 15.07.2025)
Построчное заполнение ФНО 910.00 за 2025 год
Рассмотрим построчное заполнение ФНО 910.00. Для заполнения будем использовать условия примера.
ИП заявил доход за 1 полугодие 2025 года = 15 000 000 тенге (в том числе 10 000 000 тенге - полученные безналичным путем).
В штате находится 5 работников. Заработная плата 3 - х человек = 200 000 тенге, 2 - х человек = 100 000 тенге.
В апреле 2025 года получены услуги по договору ГПХ на сумму 100 000 тенге.
За 1 полугодие выплаты производились в полном размере, без каких-либо отклонений. Два работника являются пенсионерами по возрасту.
Расчет налогов и взносов с ФОТ производится в общем для режима порядке (единый платеж не применяется).
Раздел «Исчисление налогов»
910.00.001 Доход
В строке 910.00.001 отражается общая сумма дохода, полученного за налоговый период, с учетом их корректировок.
Строка имеет информационные подстроки, в которых отражаются сведения о способе получения и отражения в учете доходов. Т.е. в подстроках необходимо расшифровать, какая часть доходов получена безналичным путем, включая реализацию на электронных торговых площадках.
Также для безналичных расчетов необходимо отдельно выделить, какая их часть проведена через трехкомпонентную интегрированную систему (ТИС).
Таким образом:
- в строке 910.00.001 A - указываются доходы, полученные путем безналичных расчетов. В строке 910.00.001 A I - безналичные доходы, полученные с применением ТИС;
- в строке 910.00.001 В - указываются доходы, полученные от реализации товаров на электронных торговых площадках.
Доход за полугодие - 15 000 000 тенге. Данное
значение отражается в строке 910.00.001.
- В подстроке 910.00.001 A указывается размер дохода, полученного безналичным путем - 10 000 000 тенге.
- Подстрока 910.00.001 A I не заполняется, так как ТИС не применяется.
- Подстрока 910.00.001 A II не заполняется, так как не осуществляется торговля на электронных торговых площадках.

- Как в строке 910.00.001 разделить доходы на наличные и безналичные?
-
Как настроить отражение доходов, полученных безналичным путем, в
подстроке 910.00.001 А в 1С?
- Упрощенная декларация (ФНО 910.00) и курсовая разница: надо ли учитывать доходы от курсовой разницы, в каком налоговом отчете показать такой доход?
910.00.002 Доход от корректировки в соответствии с Законом о трансфертном ценообразовании
Строка 910.00.002 заполняется в случае, если налогоплательщиком получены доходы, определяемые в соответствии с Законом РК «О трансфертном ценообразовании» от 5 июля 2008 года N 67-IV.
По условиям примера отсутствует доход данного вида, строка 910.00.002 не заполняется.
910.00.003 Среднесписочная численность работников
Строка 910.00.003 заполняется только при наличии у налогоплательщика работников с заключенным трудовым договором.В строке указывается среднесписочная численность работников за налоговый период. В расчете не учитывается индивидуальный предприниматель, физические лица, с которыми заключены договора ГПХ.
Среднесписочная численность определяется по формуле:
(А+В+С+D+Е+F)/6 месяцев,
где А, В, С, D, Е и F – количество работников за каждый месяц налогового периода.
Еcли среднесписочная численность работников составит дробное
значение от 0,5 и выше, то такое значение подлежит
округлению до целой единицы. Значение ниже 0,5 - не
округляется.
Строка содержит подстроки, в которых указывается дополнительная информация о наличии в штате отдельных категорий физических лиц:
- 910.00.003 А - пенсионеров;
- 910.00.003 В - лиц с инвалидностью.
В отчетном периоде у ИП работало 5 работников, из них 2 - пенсионеры. Штатных изменений в отчетном периоде не было.
Среднесписочная численность: (5+5+5+5+5+5) / 6 = 5 работников, указывается в строке 910.00.003 (ИП и физические лица по договору ГПХ не участвуют в расчете).
Сведения о 2-х сотрудниках - пенсионерах, указываются в подстроке 910.00.003 А.
Подстрока 910.00.003 B не заполняется.

- Как правильно рассчитать строку 910.00.003 «Среднесписочная численность работников»?
- Как заполнить строку 910.00.003 «Среднесписочная численность» если у ИП нет работников?
- Надо ли в среднесписочной численности в строке 910.00.03 учитывать лиц, оказывающих услуги по договорам ГПХ?
910.00.004 Среднемесячная заработная плата на одного работника
Строка 910.00.004 заполняется данными о среднемесячной заработной плате, рассчитанной на одного работника за налоговый период.
Ежемесячный доход 3-х работников - 200 000 тенге, 2-х работников - 100 000 тенге.
Размер заработной платы всех работников за каждый месяц 800 000 тенге.
Среднесписочная численность - 5 человек.
Среднемесячная заработная плата = 160 000 тенге ((800 000 + 800 000 + 800 000 + 800 000 + 800 000+ 800 000)/ (5 + 5 + 5 + 5 + 5 + 5)).
В строке 910.00.004 указывается среднемесячная заработная плата на одного работника = 160 000 тенге.
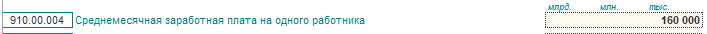
- При расчете среднемесячной зарплаты в строке 910.00.004, необходимо ли учитывать суммы по договорам ГПХ?
- Как должна рассчитываться строка 910.00.004, есть ли формула расчета средней заработной платы на одного человека?
-
Как в упрощенной декларации правильно рассчитать среднюю заработную
плату на одного работника (строка 910.00.004)?
910.00.005 Сумма исчисленных налогов
В строке 910.00.005 указывается предварительная сумма исчисленных налогов.
Строка является «расчетной», ее значение определяется по формуле:
910.00.001 (доход) * 3%

910.00.006 Корректировка суммы налогов
В строке 910.00.006 указывается 1,5% корректировка суммы налогов, установленная пунктом 2 статьи 687 НК РК.
Корректировка применяется в случае, если среднемесячная ЗП за одного работника (значение, указанное в строке 910.00.004):
- У ИП не менее 23 МРП (90 436 тенге (МРП 3932));
- У ТОО не менее 29 МРП (114 028 тенге (МРП 3932)).
При выполнении данного условия, корректировка определяется по формуле:
910.00.005 (сумма исчисленных налогов) х 910.00.003 (среднесписочная численность работников) х 1,5% (процент корректировки)
Среднемесячная заработная плата больше 23 МРП, ИП вправе применить корректировку.
В строке 910.00.006 рассчитывается размер корректировки (уменьшения) налога.
Размер корректировки = 450 000 * 5 человек * 1,5% = 33 750 тенге.

- Как правильно рассчитать корректировку налога и заполнить строку 910.00.006?
-
Почему в БК 3.0 не заполняется корректировка налогов в строке
910.00.006?
910.00.007 Сумма налогов после корректировки
Строка 910.00.007 указывается сумма налогов с учетом примененной корректировки.
Значение строки рассчитывается по формуле:
910.00.005 (сумма исчисленных налогов) - 910.00.006 (сумма корректировки налогов)
В строке определяется итоговая сумма налогов от предпринимательской деятельности, которая подлежит уплате за налоговый период.
В строке 910.00.007 отражается исчисленная сумма налогов с учетом примененной корректировки.
Расчет: 450 000 (910.00.005) - 33 750 (910.00.006) = 416 250 тенге.

910.00.008 Сумма ИПН (КПН), подлежащего уплате в бюджет
В строке 910.00.008 рассчитывается сумма индивидуального подоходного налога для ИП или корпоративного подоходного налога для ТОО.
Сумма налога определяется в размере 1/2 от итоговой суммы налогов, указанных в строке 910.00.007.
Расчет строки выполняется по формуле:
910.00.007 (сумма налогов после корректировки) х 0,5
В строке 910.00.008 рассчитывается размер ИПН.
Расчет: 416 250 * 0,5 = 208 125 тенге.

910.00.009 Сумма СН, подлежащего уплате в бюджет
В строке 910.00.009 указывается сумма социального налога (СН), подлежащая уплате в бюджет.
Сумма социального налога определяется как 1/2 от итоговой суммы налогов, указанных в строке 910.00.007 за минусом социальных отчислений (ИП и работников).
СО по договорам ГПХ не учитываются при расчете строки 910.00.009.
Строка рассчитывается по формуле:
(910.00.007 х 0,5) – 910.00.011 VII (СО за ИП) – 910.00.021 VII (СО за работников) - 910.03J (СО за работников при ЕП)
Строка не может иметь отрицательного значения. В случае превышения суммы социальных отчислений над суммой социального налога, в строке указывается ноль.
Строка 910.00.009 рассчитывается по формуле: 208 125 (доход * 0,5) - 54 000 (СО за ИП) - 108 000 (СО за работников) = 46 125 тенге.
Расчет СО за ИП и СО за работников подробно рассматривается в следующих разделах материала.

Документ показан не полностью. Для дальнейшего просмотра необходимо иметь активную подписку на сайте. Авторизуйтесь или оформите подписку.
- (952197)
Вход через портал STSL Войти через портал 1С:ИТС
75 комментариев
Женис Нурахметов
06.02.2018Антонина Дегтярёва
07.02.2018Rustem07 AS
13.02.2018Виктория Гусева
13.02.2018Rustem07 AS
13.02.2018Юлия Те
20.02.2018Айдын Кусенбаев
24.10.2018Марина Девяткина
25.10.2018Айдын Кусенбаев
25.10.2018Марина Девяткина
26.10.2018Екатерина Демидова
18.07.2023Ольга Мурзинцева
18.07.2023Гуля Баситова
19.07.2020Ольга Мурзинцева
20.07.2020Aliya Aitpayeva
07.08.2020Ольга Мурзинцева
07.08.2020Любовь Тертычная
25.12.2020Н. Исаева
11.02.2021Ольга Мурзинцева
11.02.2021Людмила Шушункова
19.07.2021Ольга Мурзинцева
19.07.2021Лобкова Ирина Евгеньевна
23.07.2021Tatiana Shaimerdinova
19.07.2021Ольга Мурзинцева
19.07.2021Нургалиева Ж.Т.
19.07.2021Ольга Мурзинцева
19.07.2021Светлана К.
27.07.2021Марина Девяткина
28.07.2021Майя С
29.07.2021Марина Девяткина
30.07.2021Ольга Конищева
30.07.2021Марина Девяткина
30.07.2021Ольга Люлькина
31.07.2021Марина Девяткина
04.08.2021Ольга Титова
05.08.2021Марина Девяткина
06.08.2021Юлия Гаража
18.01.2022Ольга Мурзинцева
19.01.2022Юлия Гаража
24.01.2022Юлия Гаража
24.01.2022Ольга Мурзинцева
25.01.2022Оксана Савченко
19.07.2022Виктория Гусева
19.07.2022Ляля Манасыпова
20.07.2022Виктория Гусева
20.07.2022Ляля Манасыпова
21.07.2022Берниязова
21.07.2022Виктория Гусева
21.07.2022Берниязова
21.07.2022Владислав Золотарёв
15.02.2023Ольга Мурзинцева
16.02.2023Алия Шамшиева
22.07.2022Виктория Гусева
22.07.2022Ляля Манасыпова
25.07.2022Ольга Мурзинцева
25.07.2022Ляля Манасыпова
25.07.2022Айгерим Аманова
28.07.2022Ольга Мурзинцева
29.07.2022Ляля Манасыпова
17.08.2022Ляля Манасыпова
17.08.2022Виктория Гусева
17.08.2022Ляля Манасыпова
17.08.2022Айнур Айтмагамбетова
13.02.2023Ольга Мурзинцева
14.02.2023Гульзат Кенжетева
06.06.2023Ольга Мурзинцева
07.06.2023Гульнара Дюсюпова
11.07.2023Ольга Мурзинцева
11.07.2023Гульнара Дюсюпова
11.07.2023Евгения М
15.08.2023Ольга Мурзинцева
15.08.2023Аружан Бейбит
26.12.2023Марина Девяткина
26.12.2023Ирина Рожкова
30.01.2024Марина Девяткина
31.01.2024